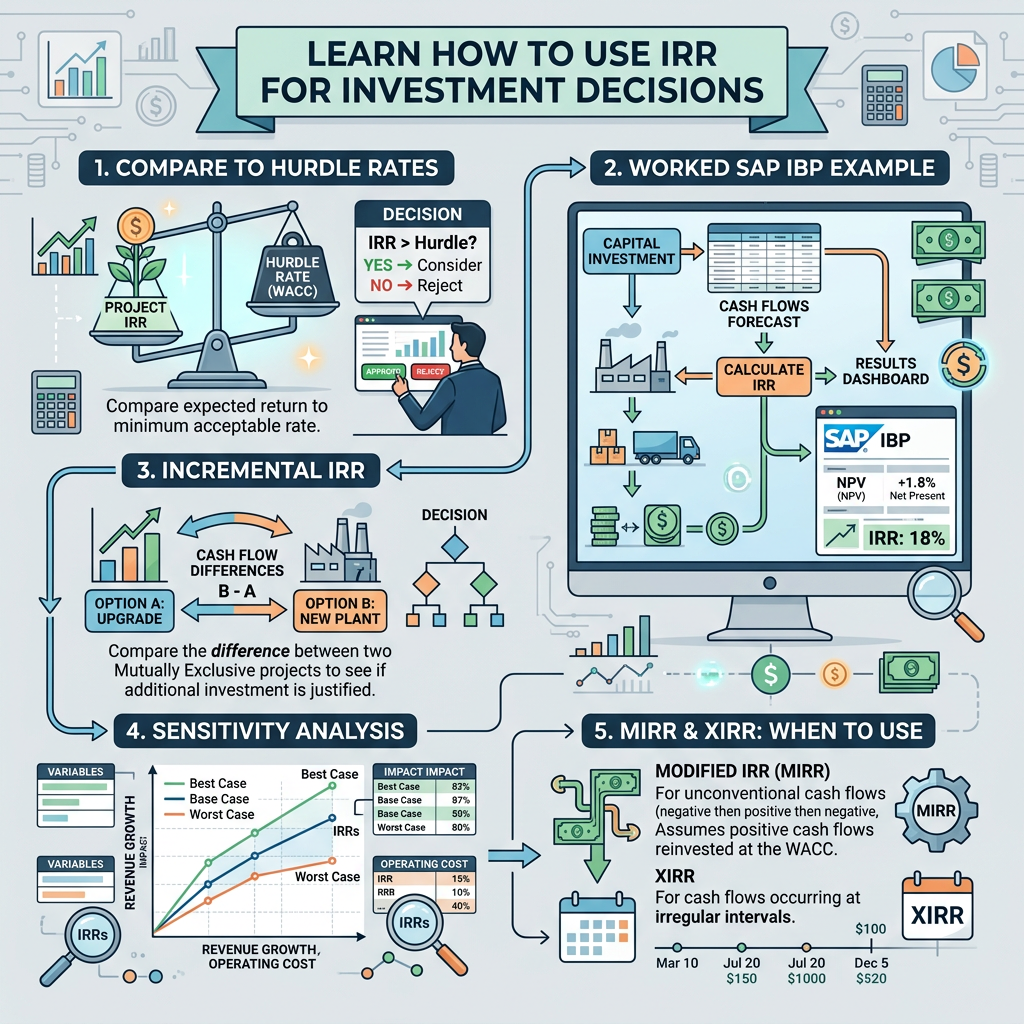
IT投資や設備投資の稟議では、「NPVはプラスです」という説明に加えて、「で、利回りは何%なの?」と聞かれることがよくあります。この問いに答える指標が、IRR(内部収益率)です。
米国のCFO392人を対象にした調査では、75.7%が「いつも、またはほぼいつも」IRRを使うと答え、NPV(74.9%)と並んで最もよく使われる手法でした。一方、東京証券取引所の上場企業を対象にした2008〜2009年の調査では、IRRを「いつも、または頻繁に」使う企業は24.5%にとどまり、単純回収期間法(50.2%)が主流でした。日本企業では、IRRはまだ「知っているが使いこなせていない」指標だといえます。
本記事では、IRRで投資効果を判断するための基本ルールと、SAP IBP(Integrated Business Planning)の導入を題材にした計算例を紹介します。あわせて、IRRだけで判断すると誤りやすいポイントと、その避け方を整理します。
IRRとは:投資を「利回り」に置き換える指標
定義と計算式
IRRは、投資のNPV(正味現在価値)がちょうどゼロになる割引率です。式で表すと、次の rrr がIRRです。
0=∑t=0nCFt(1+r)t0 = \sum_{t=0}^{n} \frac{CF_t}{(1+r)^t}0=t=0∑n(1+r)tCFt
CFtCF_tCFt は ttt 年目のキャッシュフロー(投資額はマイナス、効果はプラス)です。IRRは、この投資が年平均何%の複利で回っているかを表します。
預金にたとえると
100万円を預けて1年後に110万円が戻れば、年利は10%です。同じように、100万円を投資して1年後に110万円の効果が出るなら、IRRは10%です。IRRは、複数年にわたる複雑なキャッシュフローを、預金の金利と同じ感覚で比べられる「1つの利回り」に置き換えます。
IRRで投資判断する基本ルール
ハードルレートと比べる
IRRは、数字が高いかどうかだけでは判断できません。会社が投資に求める最低限の利回り、つまりハードルレートと比べて初めて意味を持ちます。
| 結果 | 判断 |
| IRR > ハードルレート | 収益性の面で、投資する価値がある |
| IRR = ハードルレート | 要求収益率とちょうど同じ |
| IRR < ハードルレート | 見送る、または計画を見直す |
ハードルレートの決め方
ハードルレートの出発点には、WACC(加重平均資本コスト)を使うのが一般的です。WACCは、借入金と株主資本の調達コストを構成比で加重平均したもので、次の式で計算します。
WACC=DD+E×rD×(1−t)+ED+E×rEWACC = \frac{D}{D+E} \times r_D \times (1-t) + \frac{E}{D+E} \times r_EWACC=D+ED×rD×(1−t)+D+EE×rE
DDD は有利子負債、EEE は株主資本、rDr_DrD は負債コスト、rEr_ErE は株主資本コスト、ttt は実効税率です。
ただし、すべての案件に会社全体のWACCをそのまま当てはめると、評価を誤ることがあります。実務では、WACCに案件ごとのリスクに応じた上乗せ(リスクプレミアム)を加えます。たとえば、既存業務の効率化は低め、新規事業や新技術の導入は高めに設定します。
ハードルレートを高くしすぎると、立ち上がりに時間がかかる長期投資を見送るおそれがあります。逆に低くしすぎると、リスクに見合わない案件を通してしまいます。
NPVと結論が一致する理由
最初に投資し、その後に効果が続く通常の形のキャッシュフローで、案件を1つだけ評価する場合、「IRRがハードルレートを上回る」ことと「ハードルレートで割り引いたNPVがプラスになる」ことは同じ意味です。IRRは、NPVがゼロになる割引率そのものだからです。そのため、単独の案件の採否では、IRRとNPVの結論は一致します。
具体例:SAP IBP導入の投資判断
ここからは、架空の自動車部品メーカーA社を例に、IRRで投資効果を判断する手順を示します。数値はすべて説明用に設定したものです。
前提条件
- 目的:需要計画とS&OPを高度化し、在庫削減と欠品防止を実現する
- 評価期間:導入時点(0年目)と稼働後5年間
- ハードルレート:10%(WACC 7%に、システム導入リスク3%を上乗せ)
- キャッシュフロー:効果は在庫削減による資金効果と、業務効率化による費用削減の合計から、ライセンスと運用保守の費用を差し引いた純額
- 単位:百万円
キャッシュフローとIRR
全社一括でSAP IBPを導入する案(案A)のキャッシュフローは次のとおりです。
| 年 | 0 | 1 | 2 | 3 | 4 | 5 |
| キャッシュフロー | −600 | 100 | 200 | 250 | 260 | 260 |
| 現在価値(10%) | −600.0 | 90.9 | 165.3 | 187.8 | 177.6 | 161.4 |
| 累積キャッシュフロー | −600 | −500 | −300 | −50 | 210 | 470 |
計算結果は次のとおりです。
- IRR:19.8%
- NPV(10%):+183百万円
- 回収期間:約3.2年
IRR 19.8%はハードルレート10%を大きく上回るため、案Aは単独で見れば投資する価値があります。IRRとハードルレートの差の約10ポイントは、前提条件が多少悪くなっても採算が崩れにくい「余裕」を示しています。
2案を比べるときの落とし穴
IRRが高い案が正解とは限らない
A社には、主力工場だけで先行導入する案(案B)もあるとします。案Aと案Bは、どちらか一方しか選べない二者択一の関係です。
| 年 | 0 | 1 | 2 | 3 | 4 | 5 | IRR | NPV(10%) | 回収期間 |
| 案A:全社一括導入 | −600 | 100 | 200 | 250 | 260 | 260 | 19.8% | +183 | 約3.2年 |
| 案B:主力工場で先行導入 | −200 | 60 | 90 | 90 | 90 | 90 | 29.1% | +114 | 約2.6年 |
IRRで比べると案B(29.1%)が有利に見えます。しかし、会社にもたらす価値の大きさを示すNPVは、案A(+183百万円)のほうが約69百万円大きくなります。IRRは「率」なので、投資規模の違いを反映しません。二者択一の案件でIRRとNPVの順位が食い違った場合は、NPVが大きい案を選ぶのが原則です。

上の図は、割引率を変えたときの各案のNPVを示すNPVプロファイルです。2本の線は割引率15.4%で交差します。ハードルレートがこれより低い場合は案Aが有利で、高い場合は案Bが有利になります。今回のハードルレートは10%なので、案Aを選ぶべきです。
増分IRRで判断する
IRRを使って2案を正しく比べたい場合は、増分IRRを使います。増分IRRは、2案のキャッシュフローの差分から計算するIRRです。
| 年 | 0 | 1 | 2 | 3 | 4 | 5 |
| 差分(案A−案B) | −400 | 40 | 110 | 160 | 170 | 170 |
差分のIRRは15.4%で、ハードルレート10%を上回ります。つまり、「案Bに4億円を追加して案Aにする」という追加投資は、それ自体で10%以上の利回りを生みます。追加投資は正当化されるため、案Aを選びます。増分IRRは、図の交差点の割引率と一致します。
「IRRが高い案を選ぶ」のではなく、「追加投資の利回り(増分IRR)がハードルレートを上回るか」を見るのが、IRRを使った正しい比較の方法です。
感度分析:IRRは効果の時期に敏感
IRRは、効果が出る時期のずれに大きく反応します。案Aについて、前提が悪くなった場合のIRRを計算しました。
| シナリオ | IRR | NPV(10%) | 判断 |
| 基本ケース | 19.8% | +183 | 投資する価値あり |
| 効果が20%少ない | 11.5% | +26 | ぎりぎり基準を満たす |
| 初期投資が20%増える | 12.9% | +63 | 基準を満たす |
| 稼働が1年遅れる | 8.2% | −35 | 基準を下回る |
| 投資20%増と効果20%減が同時に起きる | 5.4% | −94 | 基準を大きく下回る |
最も影響が大きいのは「稼働が1年遅れる」ケースです。効果の総額がほぼ同じでも、IRRは19.8%から8.2%へ下がり、ハードルレートを下回ります。ERPや計画系システムの導入では、稼働の延期や定着の遅れがよく起こります。IRRで判断するときは、効果の金額だけでなく、効果が出る時期のリスクを必ず確かめてください。
IRRを使うときの注意点
IRRが複数出るケース
途中で大きな追加支出がある投資では、キャッシュフローの符号(プラスとマイナス)が何度も変わります。この場合、IRRが複数出たり、存在しなかったりします。
たとえば、キャッシュフローが「−1,000、+2,300、−1,320」の投資では、IRRが10%と20%の2つになります。ハードルレートが8%なら、どちらのIRRも上回っています。しかし、8%で割り引いたNPVは約−2百万円で、投資する価値はありません。
ExcelのIRR関数は、答えが複数あっても最初に見つけた1つだけを返します。システムの大規模な更新や撤去費用が途中で発生する投資では、IRRだけで判断せず、NPVで確かめましょう。
再投資の前提とMIRR
IRRは、途中で得たキャッシュフローをIRRと同じ利回りで再投資できることを暗に前提にしている、と説明されることが一般的です。一方、NPVは資本コストでの再投資を前提にしています。IRRが高い案件ほど、この前提は現実離れしやすくなります。
この点を補う指標が、MIRR(修正内部収益率)です。MIRRは、資金調達の金利と再投資の利回りを別々に指定して計算します。今回の例で資金調達と再投資の利回りを10%にすると、MIRRは案Aが16.0%、案Bが20.4%になります。MIRRで再投資の前提は現実的になりますが、規模の違いは反映されないため、二者択一の比較ではやはりNPVで最終判断します。
なお、「再投資の前提」の考え方には学術的な異論もあります。順位の食い違いの本当の原因はキャッシュフローの時期の違いであり、再投資の前提はIRRの計算に含まれていない、とする研究もあります。どちらの立場でも、「二者択一ではNPVを優先する」という実務の結論は変わりません。
日付が不規則ならXIRR
IRR関数は、キャッシュフローが毎年や毎月など一定の間隔で発生することを前提にしています。導入費用の支払いが期の途中に集中する場合や、稼働日が年度の途中になる場合は、実際の日付を指定できるXIRR関数を使います。
Excelでの計算方法
| やりたいこと | 関数 | 使い方の例 |
| 一定間隔のキャッシュフローのIRR | IRR | =IRR(B2:G2) |
| 日付が不規則なキャッシュフローのIRR | XIRR | =XIRR(B2:G2, B1:G1) |
| 再投資の利回りを指定したIRR | MIRR | =MIRR(B2:G2, 10%, 10%) |
| 比較用のNPV | NPV | =NPV(10%, C2:G2) + B2 |
| 増分IRR | IRR | 差分の行を作り、=IRR(B4:G4) |
ExcelのNPV関数は、範囲の最初の値を1年後のキャッシュフローとして割り引きます。そのため、0年目の投資額はNPV関数の外で足します。
経営層への説明の型
IRRは「年率◯%」と直感的に伝わるため、経営層への説明に向いています。ただし、IRRだけを示すと規模や時期のリスクが見えなくなります。投資判断の資料には、次の5つを1枚にまとめて示すことをおすすめします。
- NPV:会社にもたらす価値の大きさ(主な判断基準)
- IRRとハードルレート:利回りと、その余裕
- 増分IRR:代替案と比べたときの追加投資の利回り
- 回収期間:資金を回収するまでの期間
- 感度分析:稼働の遅れ、効果の減少、費用の増加で、IRRがどこまで下がるか
米国のCFO調査でも、NPVとIRRに加えてハードルレート、回収期間、感度分析が広く使われています。2022年の調査でも、大企業の4分の3以上がNPVとIRRを「いつも、またはほぼいつも」使っており、20年前からほとんど変わっていません。
IRRで投資判断するためのチェックリスト
- キャッシュフローは、会計上の利益ではなく現金の出入りで作っているか
- 投資額、ライセンス、運用保守、教育など、ライフサイクル全体の費用を入れているか
- ハードルレートの根拠(WACCとリスクの上乗せ)を説明できるか
- 二者択一の比較で、IRRの高さではなくNPVか増分IRRで判断しているか
- キャッシュフローの符号が何度も変わり、IRRが複数出ていないか
- 稼働の遅れや効果の減少に対する感度分析をしているか
- 支払いや稼働の日付が不規則な場合に、XIRRを使っているか
まとめ
IRRは、投資を「年率◯%」という利回りに置き換え、ハードルレートと比べて採否を判断するための指標です。単独の案件ではNPVと同じ結論になり、経営層にも伝わりやすいという強みがあります。
一方で、IRRは投資規模を反映せず、効果の時期のずれに敏感で、キャッシュフローによっては複数出ることもあります。複数の案を比べるときは、IRRが高い案を選ぶのではなく、NPVか増分IRRで判断してください。
実務では、NPVを主な判断基準にし、IRRで利回りと余裕を示し、感度分析でリスクを示す、という組み合わせが最も説得力のある投資判断につながります。評価期間の考え方やコストと効果の積み上げ方は、関連記事「SAP導入のROI試算ガイド」で詳しく解説しています。
参考文献
- Graham & Harvey(2001)The theory and practice of corporate finance: evidence from the field(Journal of Financial Economics)(米国CFO392人の調査。IRR 75.7%、NPV 74.9%)
- 北海道大学学術成果コレクション:Capital Budgeting Management Practices in Japan(東証上場企業225社の調査。NPV 30.5%、IRR 24.5%、単純回収期間法50.2%)
- グロービス経営大学院:IRRとハードルレートの比べ方(IRRとハードルレートの役割、基準の高さによる影響)
- グロービス経営大学院:IRRを用いた投資評価の具体的なステップ(WACCの計算式、ハードルレートの設定方法)
- Corporate Finance Institute:Hurdle Rate(WACCを基準にリスクプレミアムを加える考え方)
- Microsoft サポート:IRR関数(IRRの定義、一定間隔のキャッシュフローという前提)
- Pressbooks(Utah Education Network):Comparing Projects: NPV vs. IRR(二者択一ではNPVを優先、MIRRの使い方)
- Case Western Reserve University:Investment Decision Analysis(差分キャッシュフローによる増分IRRの判断)
- XPLAIND:Multiple IRRs(符号が何度も変わるキャッシュフローで、IRRが複数出る問題)
- Microsoft サポート:ExcelでNPVとIRRを計算する(IRR関数は最初に見つけた答えだけを返す)
- Blackwell Publishing:Capital Budgeting(Understanding Financial Management)(NPVとIRRの再投資の前提)
- Microsoft サポート:MIRR関数(資金調達の金利と再投資の利回りの指定)
- Atlantis Press:A Literature Review on the Net Present Value (NPV) Valuation Method(順位の食い違いの原因をめぐる議論)
- Microsoft サポート:XIRR関数(日付が不規則なキャッシュフローのIRR)
- Graham(2022)Presidential Address: Corporate Finance and Reality(The Journal of Finance)(2022年時点でも大企業の4分の3以上がNPVとIRRを使用)
免責事項
本記事の一部は、生成AIによる提案を参考に作成しています。内容については、筆者の専門的な知識と実務経験に基づき、確認・修正および補足を行っています。

コメントを残す